Vom Sparbuch zum ersten eigenen Cashflow-System
Teil 1:
Die Illusion der Sicherheit
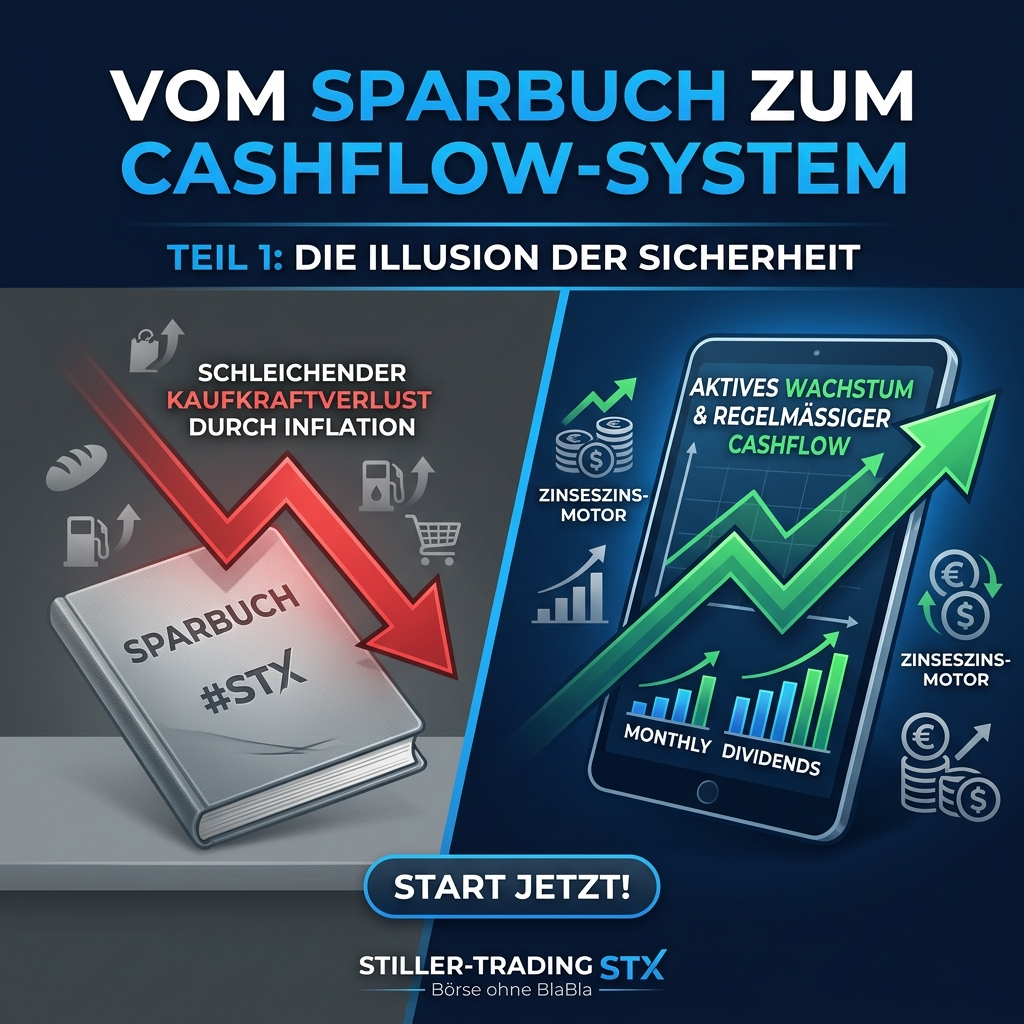
Teil 1 von 5 – Warum das Sparbuch Kaufkraft vernichtet und wie du Angst vor der Börse ablegst

Wer sein Erspartes auf dem klassischen Sparbuch oder dem unverzinsten Girokonto parkt, fühlt sich sicher. Die Zahlen auf dem Kontoauszug bleiben stabil, es gibt keine Kursschwankungen und keinen täglichen Stress. Doch diese vermeintliche Sicherheit ist eine der trügerischsten Fallen in der modernen Finanzwelt.
Warum das Sparbuch dich nicht beschützt, sondern Kaufkraft vernichtet
Das fundamentale Problem des Sparbuchs ist nicht das, was auf dem Papier passiert, sondern das, was draußen in der realen Welt mit den Preisen geschieht. Die Inflation arbeitet unbemerkt wie ein schleichender Rost an deinem Vermögen.
Wenn dein Geld mit minimalen oder gar keinen Zinsen auf der Bank liegt, während die Lebenshaltungskosten, Energiekosten und Dienstleistungen Jahr für Jahr steigen, verlierst du Monat für Monat an realer Kaufkraft. Das bedeutet konkret: Von 1.000 Euro auf dem Sparbuch kannst du dir in zehn Jahren spürbar weniger kaufen als heute. Das Sparbuch schützt dein Geld also nicht – es sorgt garantiert dafür, dass es entwertet wird.
Der Mentalitätswechsel: Das echte Risiko ist nicht die Börse
Viele Menschen zögern, den Schritt an die Börse zu wagen, weil sie Panik vor Kursschwankungen haben. Ein rotes Vorzeichen im Depot am Monatsende wirkt bedrohlich. Doch hier findet der entscheidende Mentalitätswechsel statt:
- Die Illusion der Sicherheit: Auf dem Sparbuch verlierst du dein Geld garantiert und schleichend durch den kontinuierlichen Kaufkraftverlust der Inflation.
- Die Realität der Börse: An der Börse unterliegt dein Vermögen zwar kurzfristigen Wellenbewegungen und Preisschwankungen, aber du beteiligst dich an echten, werthaltigen Unternehmen und Sachwerten.
Wer die Börse wie eine Spielothek behandelt und auf das schnelle Geld spekuliert, geht ein massives Risiko ein. Wer die Börse jedoch als das nutzt, was sie im Kern ist – einen Marktplatz für produktive Werte –, der kehrt das Risiko um.
Warum Zeit deine stärkste Waffe ist
Vor der Börse muss niemand Angst haben, der eine wichtige Grundregel verstanden hat: Zeit schlägt Volatilität.
Historisch gesehen gilt über längere Anlagezeiträume und bei breit gestreuten, normalen Anlagen (wie globalen ETFs oder soliden Aktienportfolios): Wer Geduld mitbringt und den Zeithorizont dehnt, geht nach den Zyklen aus Auf und Ab auf die Zeit gesehen fast immer im Plus heraus. Die Wirtschaft wächst, Unternehmen erwirtschaften Gewinne, und Inflation treibt Sachwerte tendenziell nach oben. Kurzfristige Krisen sind an der Börse normaler Alltag; langfristig gleichen sie sich aus und belohnen diejenigen, die diszipliniert an Bord bleiben.
Der Wechsel vom reinen Sparer zum Investor bedeutet schlicht, die Perspektive zu wechseln: Weg von der starren Zahl auf dem Kontoauszug, hin zur echten, langfristigen Wertsteigerung, die dein Geld vor dem schleichenden Kaufkraftverlust rettet.
„Das echte Risiko ist nicht die Schwankung an der Börse, sondern der garantierte Verlust deiner Kaufkraft auf dem Sparbuch.“
Rechtlicher Risikohinweis: Alle Inhalte dienen ausschließlich der Information und Bildung und stellen keine Anlageberatung oder Kaufempfehlung dar. Börseninvestments unterliegen Verlustrisiken. Weiterführende Informationen zu Strategien und Hintergründen findest du auf meinem Hauptquartier unter stiller-trading.com sowie auf stx-blog.com.